함안 산단 업체들은 인력난 때문에 자동화 설비 도입을 서두르는 곳이 늘었습니다. 투자 금액이 큰 만큼 공제를 정확히 받고, 이후 몇 해 동안 지켜야 할 조건도 알고 있어야 합니다.
01공제 대상 자산인지 먼저 가립니다
사업용 유형자산이 기본 대상이며 토지, 건물 일부, 중고 자산 등은 제외될 수 있습니다. 견적 단계에서 자산 종류를 확인하면 구매 결정에도 도움이 됩니다.
02투자 시점과 지급 시점을 구분합니다
설비 대금을 여러 해에 걸쳐 나눠 낸 경우 어느 해에 공제할지 판단이 필요합니다. 계약서의 인도 조건과 실제 가동일을 기준으로 봅니다.
03일정 기간 안에 처분하면 다시 낼 수 있습니다
공제받은 설비를 정해진 기간 안에 팔거나 다른 용도로 돌리면 공제액을 반납해야 합니다. 설비 매각 계획이 있다면 사전에 상의하세요.
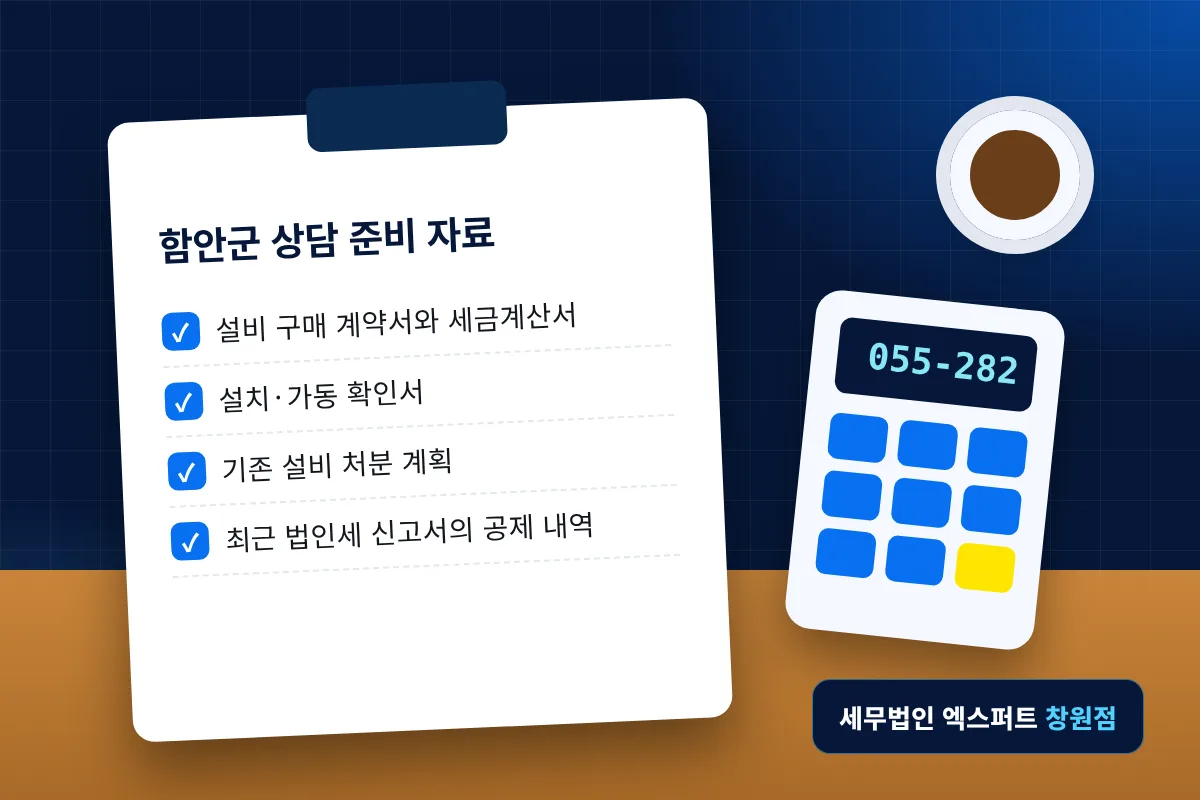
상담 때 챙겨 오실 자료
- 설비 구매 계약서와 세금계산서
- 설치·가동 확인서
- 기존 설비 처분 계획
- 최근 법인세 신고서의 공제 내역
자주 묻는 질문
리스로 들인 설비도 공제가 되나요?+
운용리스는 대체로 공제 대상이 아니며 금융리스는 경우에 따라 검토할 수 있습니다. 리스 계약서를 보고 판단합니다.
공제액이 커서 그해에 다 못 쓰면요?+
납부할 세액보다 공제가 크면 남은 금액을 다음 해로 넘겨 쓸 수 있습니다. 이월 기간 안에 소진 계획을 세웁니다.