사천 사남·용현 일대 항공 부품 업체는 국내 체계 기업에 납품하면서 해외 항공사 물량도 함께 처리하는 경우가 있습니다. 거래 경로마다 영세율 요건과 증빙이 달라 혼동하기 쉽습니다.
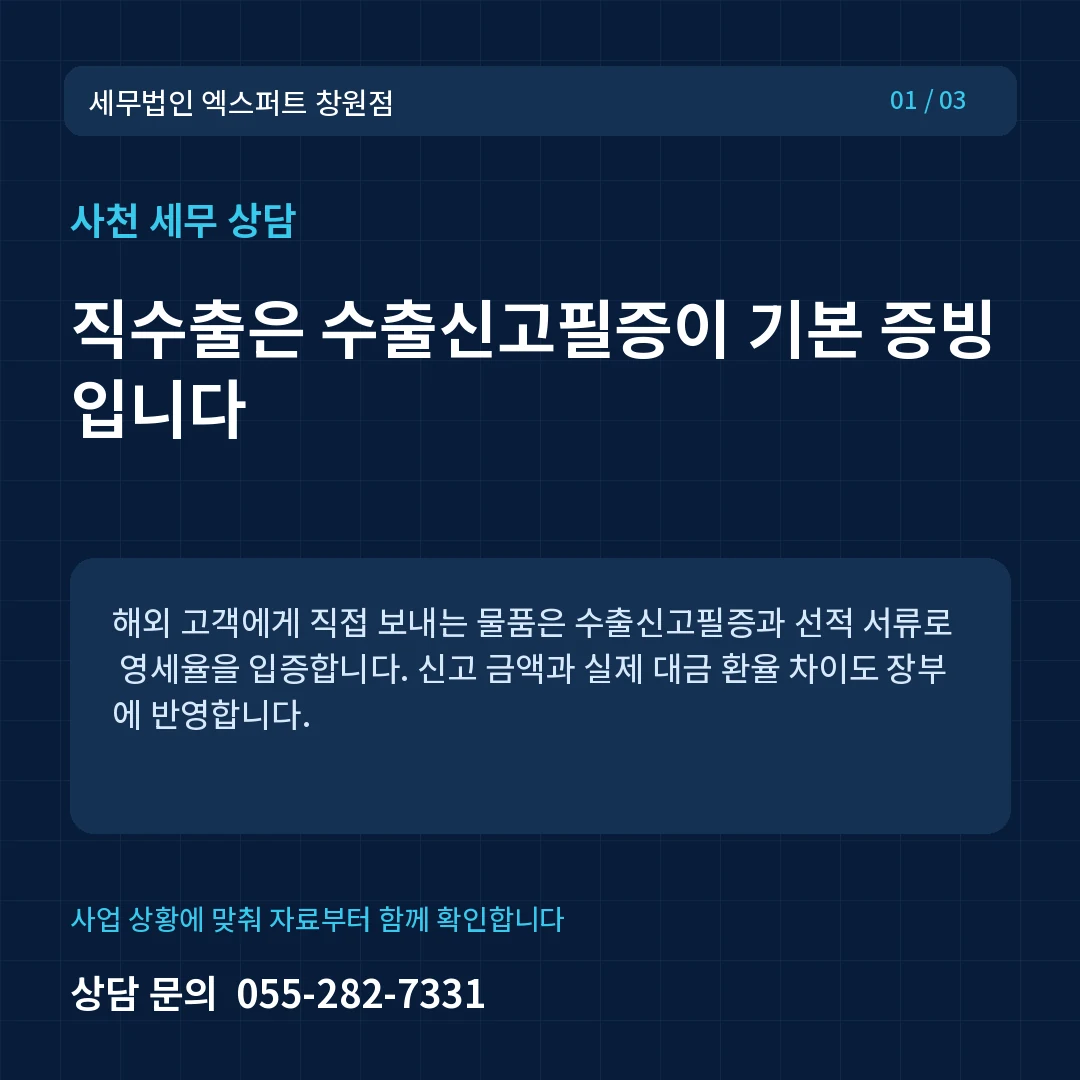
01직수출은 수출신고필증이 기본 증빙입니다
해외 고객에게 직접 보내는 물품은 수출신고필증과 선적 서류로 영세율을 입증합니다. 신고 금액과 실제 대금 환율 차이도 장부에 반영합니다.
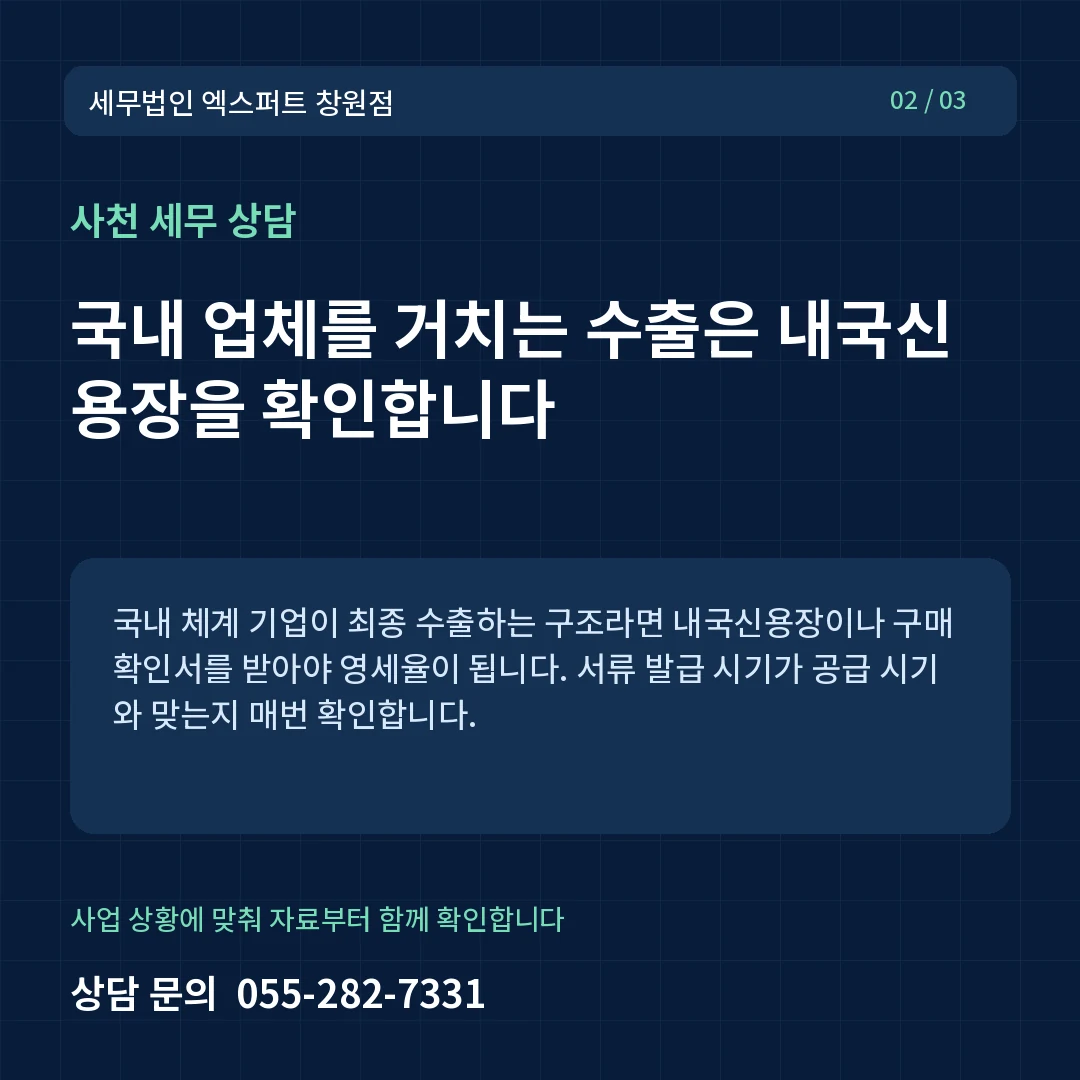
02국내 업체를 거치는 수출은 내국신용장을 확인합니다
국내 체계 기업이 최종 수출하는 구조라면 내국신용장이나 구매확인서를 받아야 영세율이 됩니다. 서류 발급 시기가 공급 시기와 맞는지 매번 확인합니다.
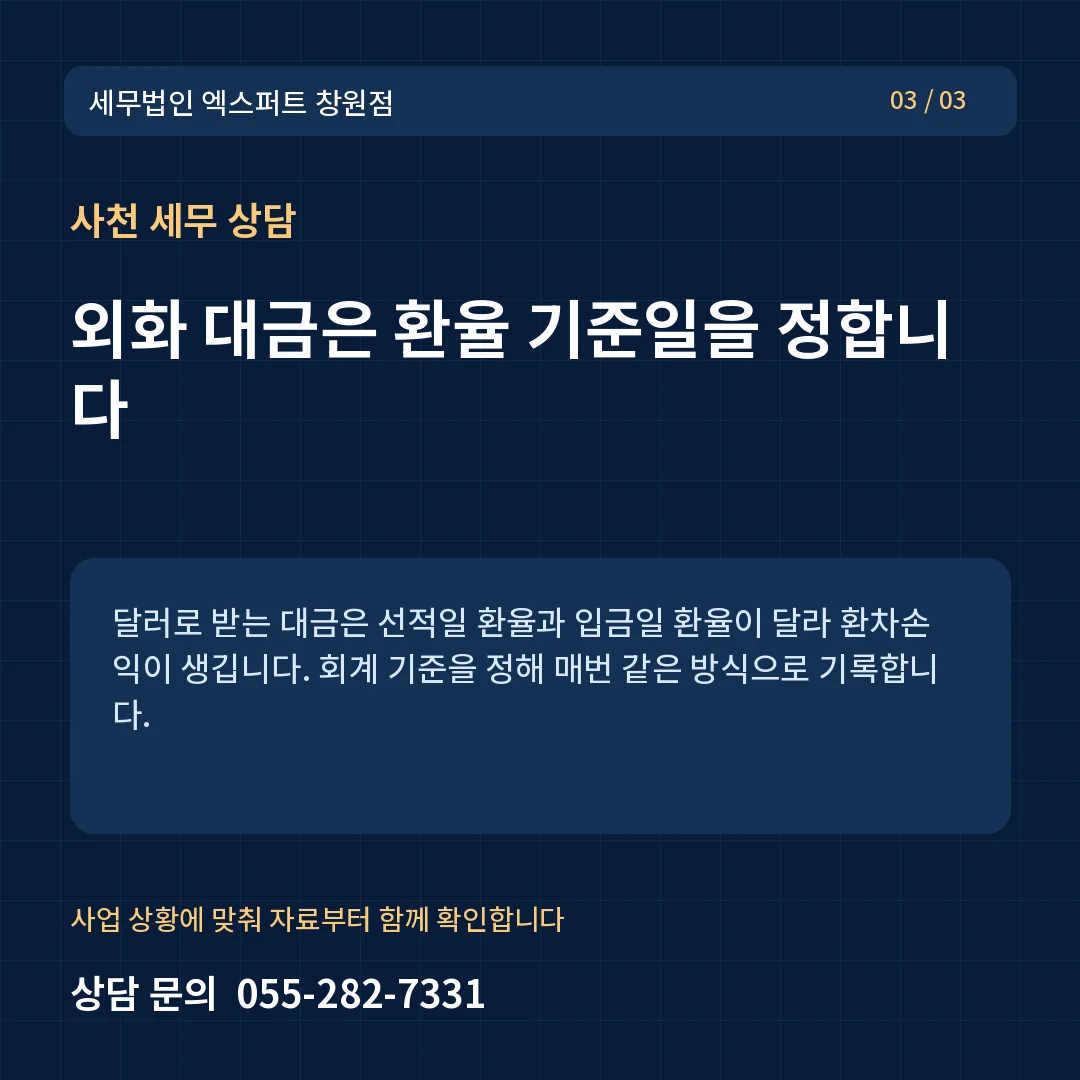
03외화 대금은 환율 기준일을 정합니다
달러로 받는 대금은 선적일 환율과 입금일 환율이 달라 환차손익이 생깁니다. 회계 기준을 정해 매번 같은 방식으로 기록합니다.
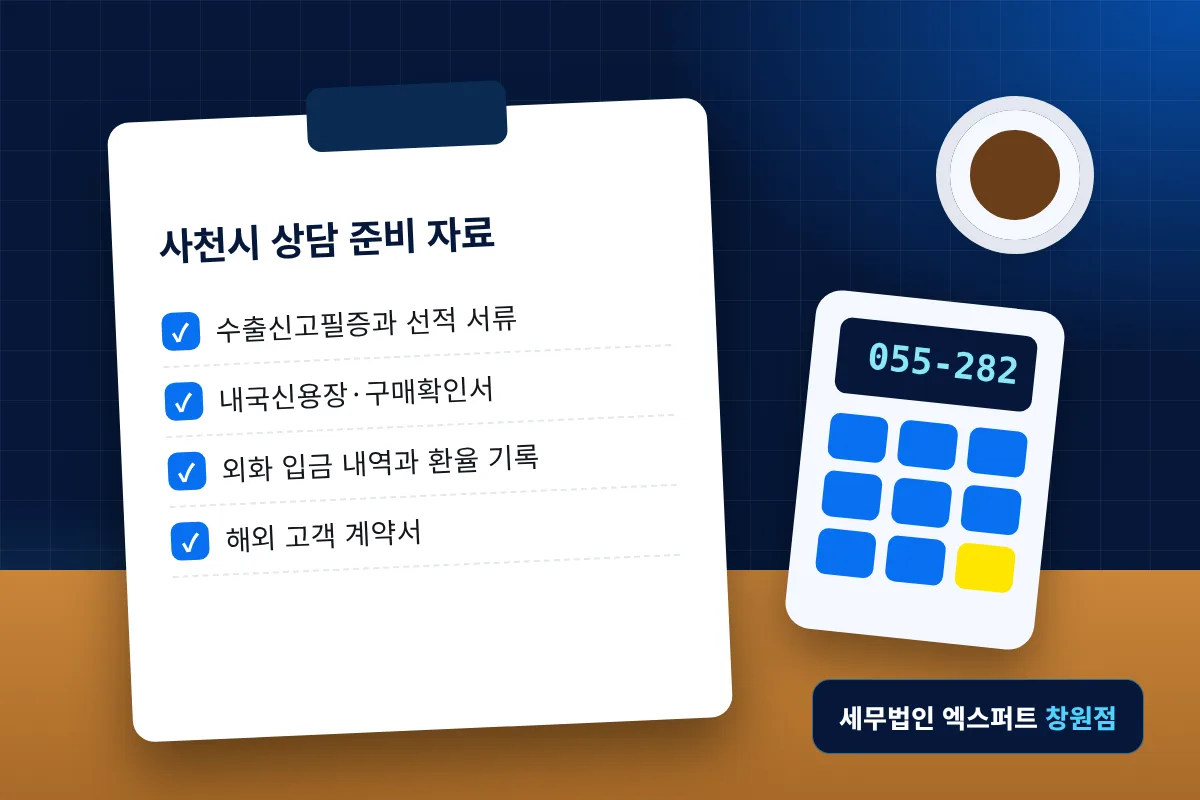
상담 때 챙겨 오실 자료
- 수출신고필증과 선적 서류
- 내국신용장·구매확인서
- 외화 입금 내역과 환율 기록
- 해외 고객 계약서
자주 묻는 질문
구매확인서를 늦게 받으면 영세율이 안 되나요?+
발급 기한 안에 받으면 영세율을 적용할 수 있습니다. 기한을 넘기면 일반 세율로 신고해야 해 거래처와 일정을 맞춰 둡니다.
수출이 많으면 부가세 환급이 자주 생기나요?+
매출은 영세율이고 매입은 일반 세율이라 환급이 반복되는 구조입니다. 조기환급을 신청하면 자금 회전이 빨라집니다.