동의보감촌 주변과 금서면 일대에는 약초를 말려 팔면서 족욕이나 약초 체험을 함께 운영하는 곳이 많습니다. 한 사업장에 면세 품목, 과세 품목, 서비스 수입이 섞여 있어 신고 구조가 복잡해집니다.
01말린 약초와 가공 제품을 나눕니다
원형 그대로 말린 약초는 면세 농산물로 볼 수 있지만 환, 진액, 차로 만든 제품은 과세 대상이 되기 쉽습니다. 품목 목록을 만들어 하나씩 성격을 표시합니다.
02체험 수입은 별도 매출로 집계합니다
족욕, 약초 만들기 체험은 서비스 수입이라 제품 판매와 따로 집계합니다. 단체 예약은 여행사 정산서와 입금을 맞춰 봅니다.
03건조기와 작업장 비용은 비율로 나눕니다
면세 품목과 과세 품목에 같이 쓰는 건조기, 작업장 임대료는 매출 비율로 매입세액을 나눕니다. 품목별 매출 집계가 정확해야 합니다.
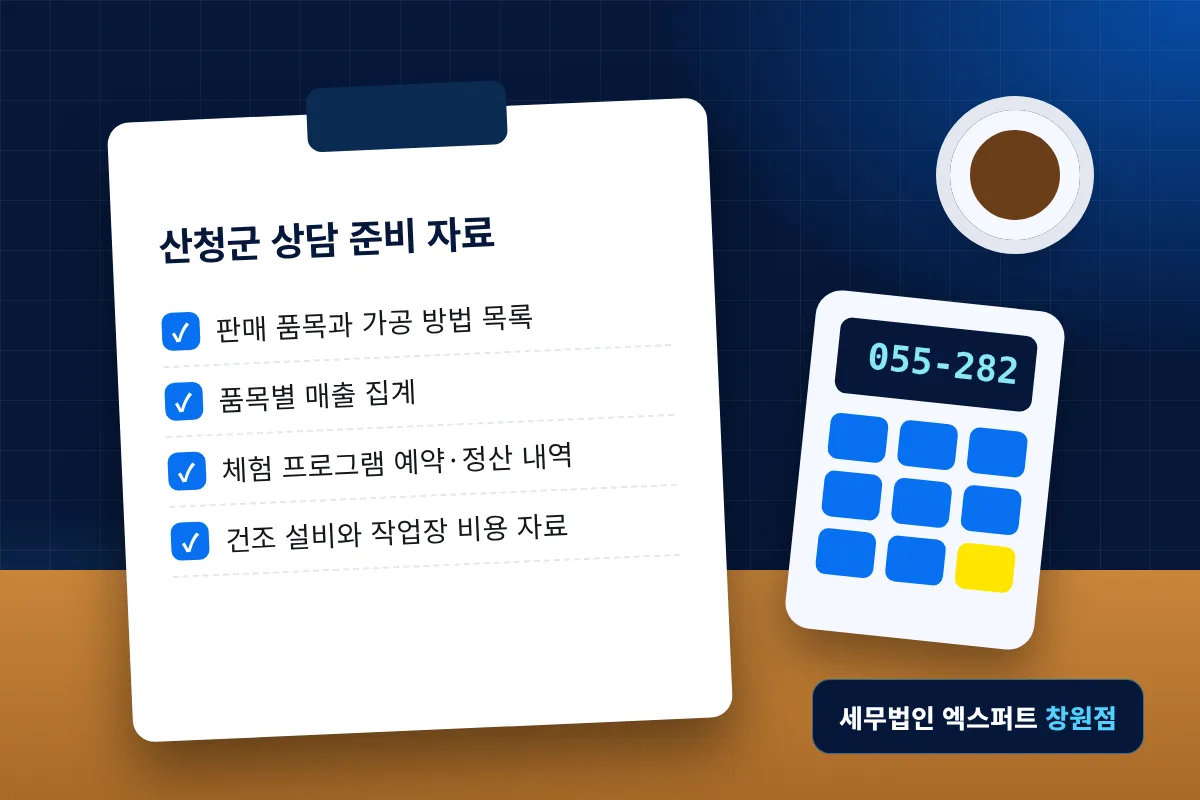
상담 때 챙겨 오실 자료
- 판매 품목과 가공 방법 목록
- 품목별 매출 집계
- 체험 프로그램 예약·정산 내역
- 건조 설비와 작업장 비용 자료
자주 묻는 질문
식품 제조 허가를 받은 제품은 무조건 과세인가요?+
허가 자체보다 실제 가공 정도가 기준입니다. 제조 공정을 보고 품목별로 판단합니다.
농사도 짓는데 그 소득도 신고해야 하나요?+
직접 재배해 그대로 파는 작물 소득은 대부분 과세되지 않습니다. 사업 매출과 섞이지 않도록 따로 기록하세요.