대청·율하·관동 일대 아파트 단지 사이에는 보습학원과 예체능 교습소가 층마다 들어서 있습니다. 교습 매출은 부가세가 면제되는 대신 연초에 한 번 사업장 현황을 따로 신고해야 합니다.
01수입금액은 결제 수단별로 나눠 적습니다
사업장현황신고서에는 카드, 현금영수증, 그 밖의 현금 수입을 구분해 기재합니다. 학부모가 계좌로 보낸 수강료도 빠지지 않도록 통장 내역과 수강생 명부를 맞춰 봅니다.
02강사료 지급 방식이 신고 내용을 바꿉니다
시간제 강사에게 3.3%를 떼고 지급했다면 매달 원천세 신고와 연간 지급명세서 제출이 따라옵니다. 실제로는 출퇴근과 수업 배정을 원장이 정한다면 근로자로 볼 여지도 있어 계약 형태를 점검합니다.
03임차료와 차량비는 연간 신고와 이어집니다
2월에 신고한 수입금액은 5월 종합소득세의 기준이 됩니다. 상가 임대료, 셔틀 차량 유지비, 교재 구입비 증빙을 같은 시기에 묶어 두면 두 신고가 어긋나지 않습니다.
상담 때 챙겨 오실 자료
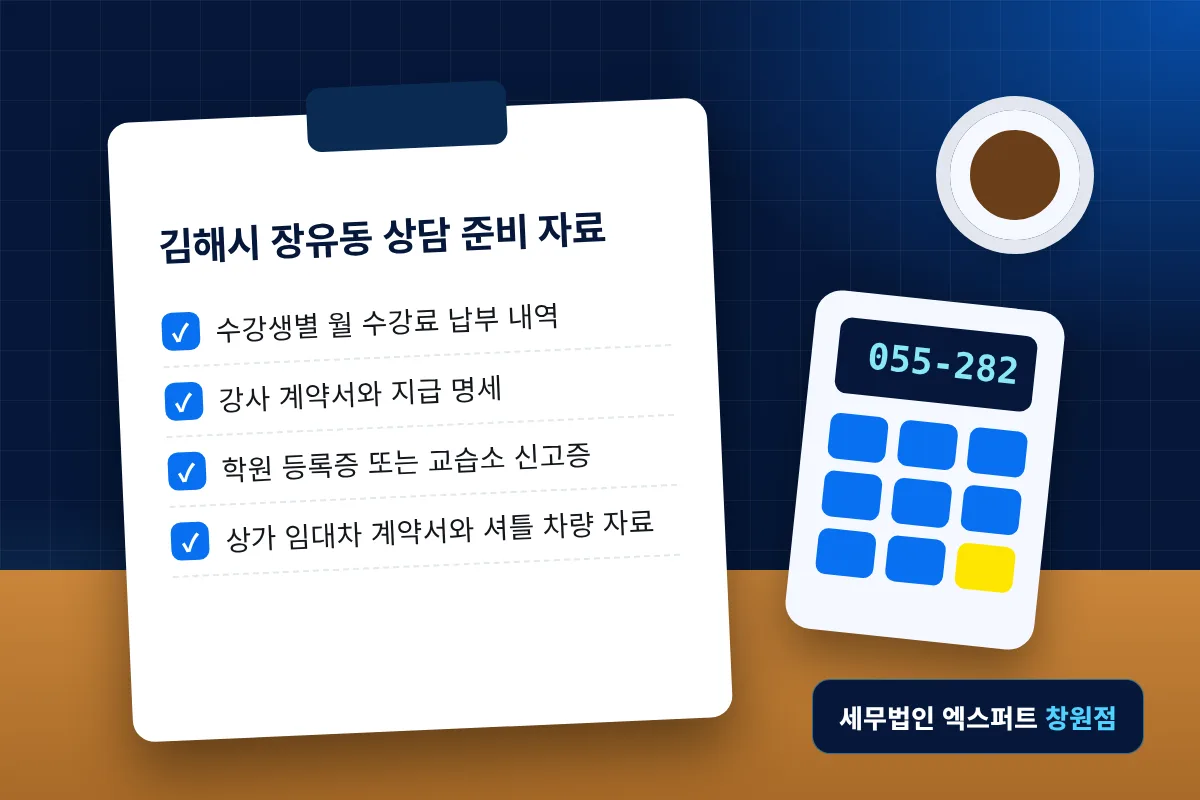
- 수강생별 월 수강료 납부 내역
- 강사 계약서와 지급 명세
- 학원 등록증 또는 교습소 신고증
- 상가 임대차 계약서와 셔틀 차량 자료
자주 묻는 질문
사업장현황신고를 늦게 하면 어떻게 되나요?+
기한 안에 내지 않거나 수입금액을 적게 적으면 가산세가 붙을 수 있습니다. 2월 10일 전에 자료를 맞추는 일정을 미리 잡아 드립니다.
방과후 강사 수입도 같이 신고해야 하나요?+
학원 외부에서 받은 강사료는 원장 개인의 다른 소득이라 5월 신고 때 합산 여부를 따로 봅니다. 지급처에서 받은 원천징수 영수증을 챙겨 두세요.