밀양 농산물 가공업이나 기계 부품 업체 중에는 지인의 권유로 법인전환을 고민하지만 실제 이득을 계산해 보지 않은 경우가 많습니다. 줄어드는 세금보다 늘어나는 비용이 크면 서두를 이유가 없습니다.
01세금 차이는 같은 이익으로 비교합니다
작년 이익을 그대로 두고 개인 소득세와 법인세 더하기 대표 급여 소득세를 나란히 계산합니다. 이 차이가 연간 몇백만 원 수준인지, 그 이상인지가 첫 판단 기준입니다.
02전환 시 한 번 드는 비용을 더합니다
설립 등기, 부동산을 넘길 때의 취득세, 감정평가 수수료 등 일회성 비용이 있습니다. 감면 요건을 갖추면 일부를 줄일 수 있어 요건 충족 가능성을 따져 봅니다.
03전환 후 해마다 늘어나는 비용도 셉니다
법인 기장료, 대표 4대보험료, 결산 공시 부담처럼 매년 반복되는 비용이 붙습니다. 몇 해 지나야 절감액이 비용을 넘어서는지 손익분기 연수를 계산합니다.
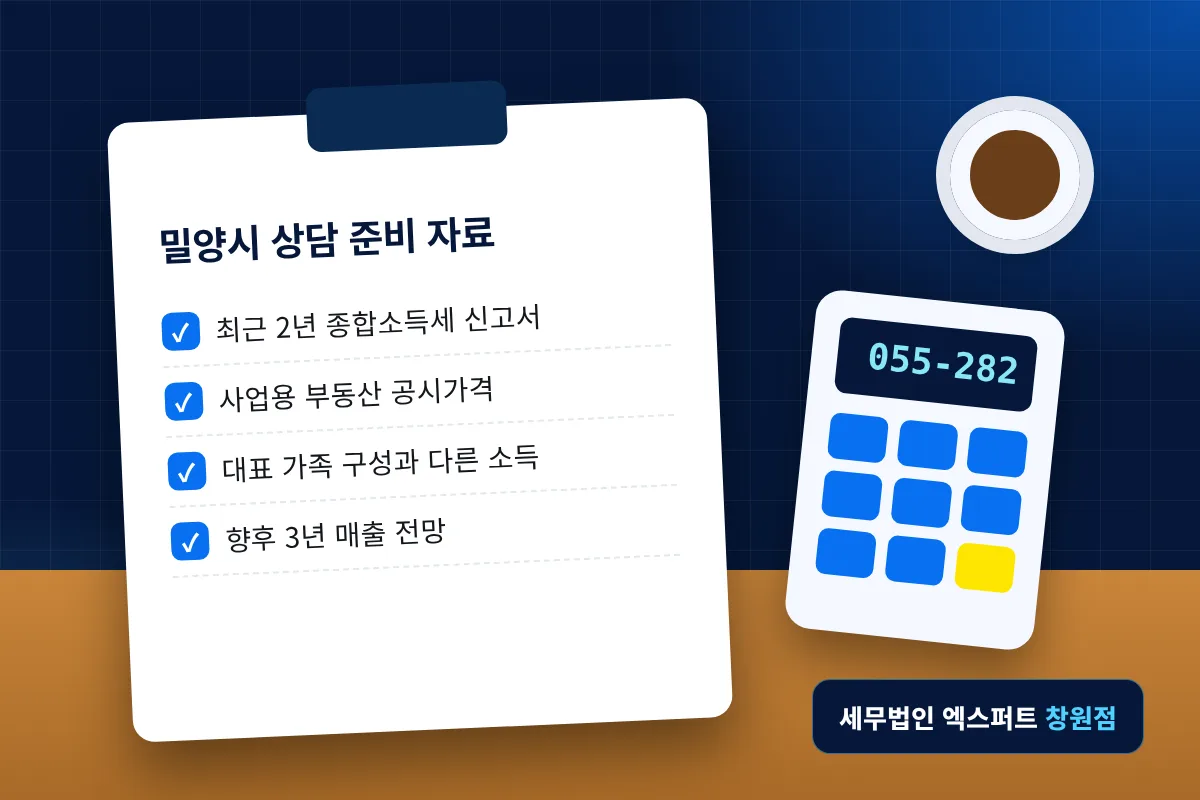
상담 때 챙겨 오실 자료
- 최근 2년 종합소득세 신고서
- 사업용 부동산 공시가격
- 대표 가족 구성과 다른 소득
- 향후 3년 매출 전망
자주 묻는 질문
농산물 가공업도 법인전환 감면이 되나요?+
업종과 사업 기간 등 요건을 갖추면 감면 대상이 될 수 있습니다. 가공 방식과 영위 기간을 확인해 판단합니다.
일단 법인을 만들고 개인사업은 그대로 두면요?+
두 사업자를 함께 운영할 수는 있지만 거래가 섞이면 부당행위 문제가 생길 수 있습니다. 역할을 명확히 나눌 수 있을 때만 권합니다.