설립 초기 대표 개인 돈과 회사 돈을 섞어 쓰던 진영 협력사 가운데는 몇 해 지나 가지급금이 수억 원으로 불어난 곳이 있습니다. 한 번에 없애려 하기보다 원인을 나눠 줄여 가는 편이 안전합니다.
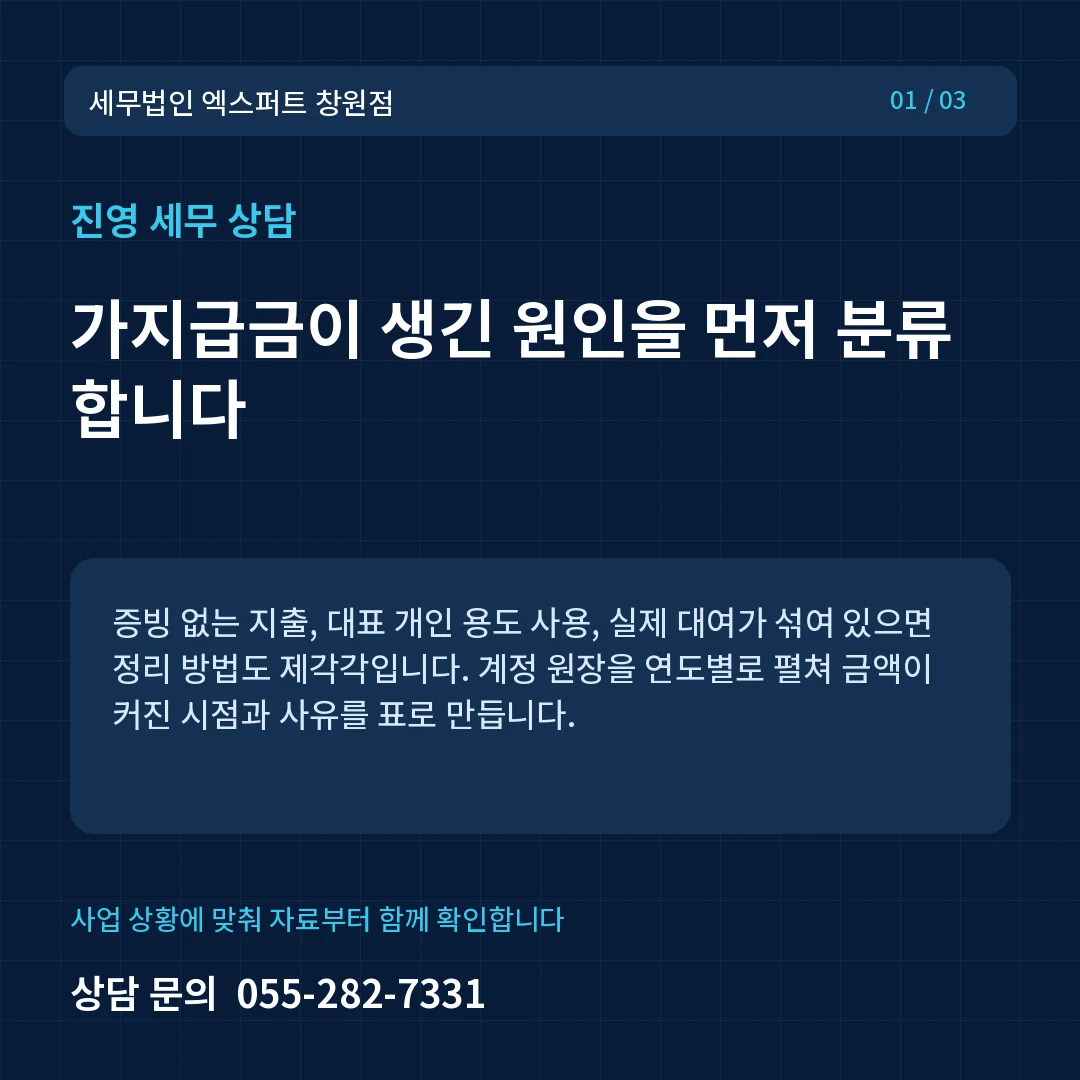
01가지급금이 생긴 원인을 먼저 분류합니다
증빙 없는 지출, 대표 개인 용도 사용, 실제 대여가 섞여 있으면 정리 방법도 제각각입니다. 계정 원장을 연도별로 펼쳐 금액이 커진 시점과 사유를 표로 만듭니다.
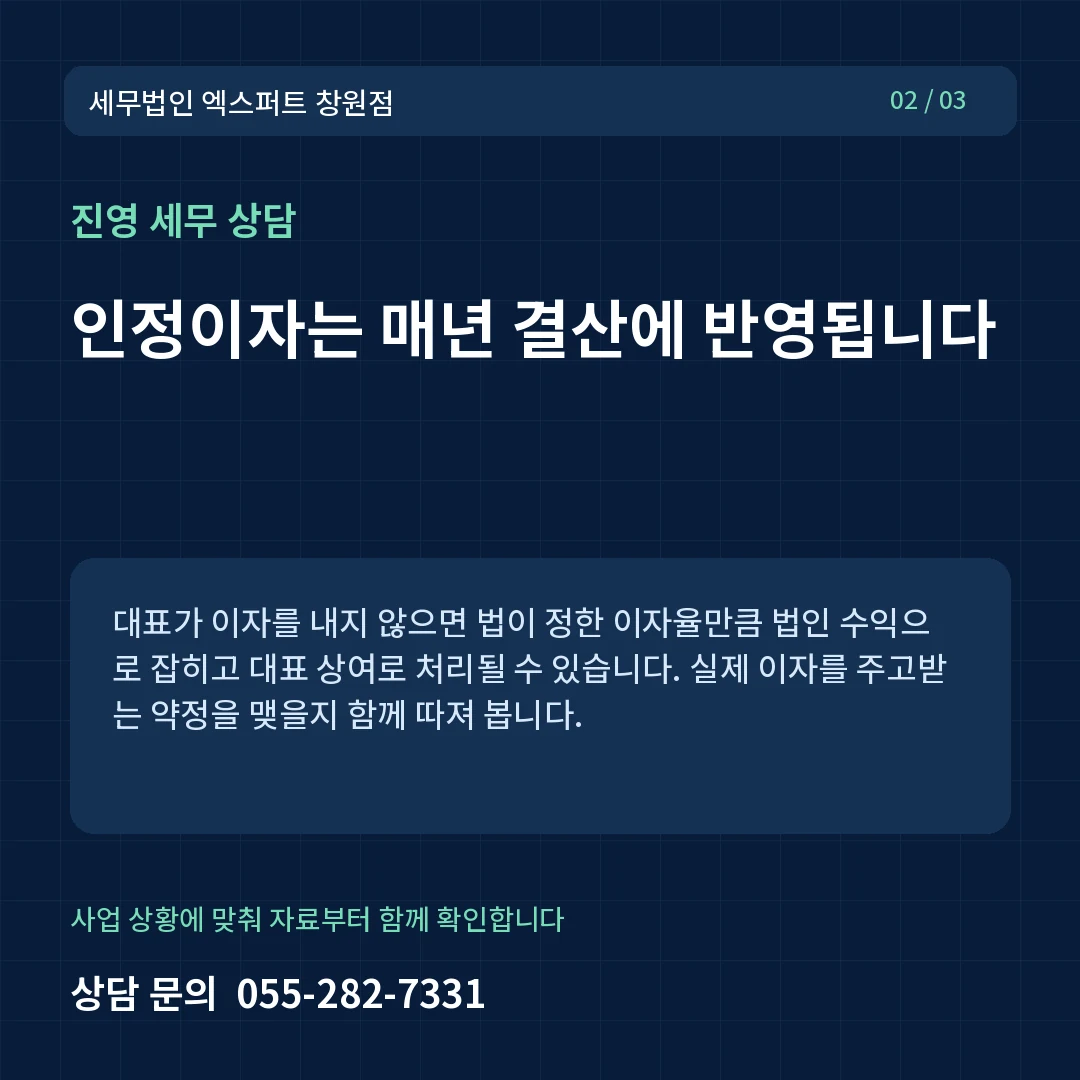
02인정이자는 매년 결산에 반영됩니다
대표가 이자를 내지 않으면 법이 정한 이자율만큼 법인 수익으로 잡히고 대표 상여로 처리될 수 있습니다. 실제 이자를 주고받는 약정을 맺을지 함께 따져 봅니다.
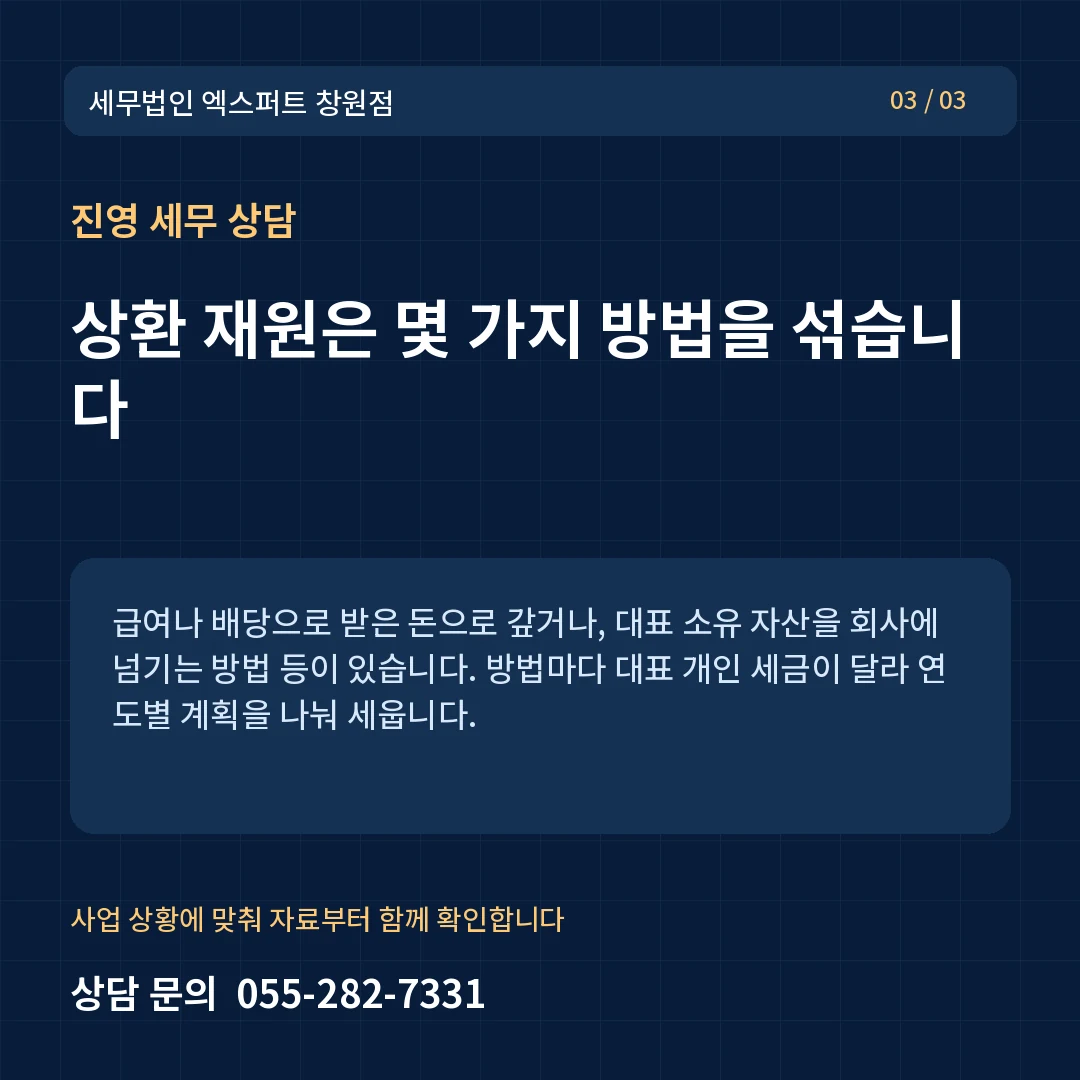
03상환 재원은 몇 가지 방법을 섞습니다
급여나 배당으로 받은 돈으로 갚거나, 대표 소유 자산을 회사에 넘기는 방법 등이 있습니다. 방법마다 대표 개인 세금이 달라 연도별 계획을 나눠 세웁니다.
상담 때 챙겨 오실 자료
- 최근 5년 가지급금 계정 원장
- 대표이사 급여·배당 지급 내역
- 대표 명의 자산 중 사업 관련 자산 목록
- 금전소비대차 약정서(있는 경우)
자주 묻는 질문
가지급금이 있으면 대출에 불리한가요?+
금융기관은 재무제표상 가지급금을 회수 가능성이 낮은 자산으로 보는 경우가 많습니다. 신용평가 시기를 고려해 정리 순서를 잡습니다.
특허를 회사에 넘겨 상환하는 방법은 괜찮나요?+
대표 개인 특허를 법인에 양도하는 방식은 가치 평가가 적정해야 문제가 없습니다. 감정 근거가 약하면 오히려 과세 위험이 생겨 신중히 검토합니다.